El sistema público de pensiones español atraviesa un momento crítico que ha generado un intenso debate político y económico. Desde que el actual Gobierno incorporó la revalorización automática de las pensiones según el Índice de Precios al Consumo, el gasto en estas prestaciones ha experimentado un incremento del 60%, superando los 230.000 millones de euros en 2026.
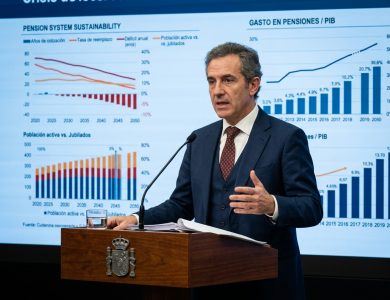
Este aumento no obedece únicamente a las revalorizaciones anuales. El progresivo envejecimiento demográfico y la jubilación masiva de la generación del baby boom constituyen factores estructurales que continuarán presionando el sistema durante las próximas décadas. Según las proyecciones oficiales del Ministerio de Inclusión, Seguridad Social y Migraciones, el gasto se triplicará para 2050, alcanzando los 616.563 millones de euros.
Proyecciones alarmantes para mediados de siglo
Las estimaciones a largo plazo resultan especialmente preocupantes. El informe Integrass de Seguridad Social anticipa que el desembolso en pensiones superará los 1,42 billones de euros para 2070. Esta cifra refleja la magnitud del desafío al que se enfrentarán las próximas generaciones de trabajadores y jubilados españoles.
El contexto demográfico explica gran parte de esta evolución. España presenta una de las tasas de envejecimiento más aceleradas de Europa, con una esperanza de vida en constante aumento y una natalidad históricamente baja. La ratio entre cotizantes y pensionistas continuará deteriorándose, lo que ejercerá una presión adicional sobre el sistema contributivo.
Críticas de la AIReF a la regla de gasto
La Autoridad Independiente de Responsabilidad Fiscal (AIReF) ha emitido un informe que, aunque formalmente aprueba la regla de gasto del Gobierno, introduce importantes matizaciones críticas. Según este organismo independiente, el umbral del 13,3% del PIB en gasto público destinado a pensiones se mantendría hasta 2050, pero únicamente en un escenario de políticas constantes y sin crisis económicas imprevistas.
Sin embargo, la AIReF denuncia que la metodología gubernamental presenta «importantes debilidades metodológicas». El principal problema radica en que la regla se enfoca en un indicador parcial y depende excesivamente del crecimiento coyuntural del PIB, así como de estimaciones poco precisas sobre nuevos ingresos. Esta aproximación, según los expertos, puede ofrecer una apariencia de estabilidad que resulte engañosa.
Además, la AIReF insiste en que las pensiones no pueden analizarse de forma aislada del resto de las cuentas públicas. En los últimos años, las aportaciones del Estado para financiar el sistema han aumentado significativamente, superando los 48.000 millones de euros en 2025. Esta dependencia creciente del presupuesto general pone de manifiesto las limitaciones del sistema contributivo actual.
Debate político en plena campaña electoral
La sostenibilidad del sistema de pensiones se ha convertido en uno de los temas centrales del debate preelectoral. El PSOE defiende que el sistema es viable y que las revalorizaciones conforme al IPC están garantizadas. Por su parte, el Partido Popular coincide en mantener estas subidas, pero cuestiona la viabilidad a largo plazo y sugiere reformas estructurales para asegurar las futuras prestaciones.
Vox ha adoptado una postura más crítica que los populares, mientras que las formaciones a la izquierda del PSOE proponen incluso aumentar las cuantías actuales. La próxima actualización de pensiones, prevista para diciembre con el dato adelantado de IPC de noviembre, se estima en torno al 3,6% según Funcas.
Propuestas de reforma de los expertos
Organismos especializados como la Fundación de Estudios de Economía Aplicada (Fedea) consideran que el sistema español es «extremadamente generoso» en comparación con el entorno europeo. España presenta una tasa de reemplazo (porcentaje del último salario que representa la pensión) del 70-80%, muy superior a la media europea del 60%.
Fedea plantea varias reformas estructurales urgentes. Entre ellas, ampliar el periodo de cómputo a toda la vida laboral, en lugar de limitarlo a los últimos años de cotización, que suelen ser los de mayores ingresos. También proponen vincular las pensiones no solo al IPC, sino a un índice que refleje el estado financiero de la Seguridad Social.
Otra propuesta consiste en introducir un sistema de cuentas individuales nocionales, que vincularía lo cotizado con la esperanza de vida del trabajador. Además, los expertos reclaman mejorar los incentivos para el ahorro privado complementario, especialmente los planes de pensiones de empleo o colectivos, actualmente poco desarrollados en España frente a otros países europeos.
Medidas recientes y sus limitaciones
Las últimas reformas del sistema han incorporado medidas como el Mecanismo de Equidad Generacional, que incrementa las cotizaciones sociales de empresas y trabajadores. También se han establecido incentivos para retrasar la edad de jubilación y penalizaciones para adelantarla, con el objetivo de elevar la edad media efectiva de retiro.
No obstante, los analistas coinciden en que estas medidas resultan insuficientes ante la magnitud del desafío demográfico. El incremento de los ingresos por cotizaciones no compensa el aumento exponencial del gasto previsto para las próximas décadas, lo que mantiene abierto el debate sobre la necesidad de reformas más profundas.
En clave: Por qué importa
El futuro del sistema público de pensiones determinará la calidad de vida de millones de españoles y condicionará las finanzas públicas durante décadas. El envejecimiento acelerado de la población no es reversible a corto plazo, lo que convierte este desafío en una prioridad ineludible para cualquier gobierno.
Las decisiones que se adopten en los próximos años sobre el diseño del sistema tendrán consecuencias directas para los trabajadores actuales, que deberán afrontar mayores cotizaciones, y para los futuros jubilados, cuyas prestaciones podrían verse modificadas. La transparencia en el diagnóstico y el consenso político resultan esenciales para garantizar un sistema equitativo y sostenible que no comprometa el bienestar de las generaciones venideras.