¿Cuánto dinero debería ahorrar al mes para poder disfrutar de una jubilación tranquila? ¿Son suficientes 100 euros mensuales? ¿Debería empezar a ahorrar a los 30, a los 40 o todavía estoy a tiempo si tengo 50 o 55 años?
Preparar económicamente la jubilación es una de las decisiones financieras más importantes de nuestra vida. Sin embargo, muchas personas no saben cuánto deberían ahorrar, cuándo empezar ni qué cantidad necesitarán para complementar su futura pensión pública.
La respuesta no es la misma para todo el mundo. Depende de nuestra edad, nuestros ingresos, los años que faltan para jubilarnos, la pensión que esperamos recibir y, sobre todo, del nivel de vida que queremos mantener cuando dejemos de trabajar.
La buena noticia es que no hace falta esperar a tener grandes cantidades de dinero para empezar. La constancia y el tiempo pueden marcar una diferencia considerable.
¿Cuánto dinero necesito ahorrar para mi jubilación?
Antes de decidir cuánto ahorrar cada mes, hay que responder a una pregunta fundamental: ¿cuánto dinero necesitaré durante mi jubilación?
Para calcularlo debemos comparar dos cantidades:
- Los ingresos que esperamos recibir cuando nos jubilemos, principalmente la pensión pública y otras posibles fuentes de ingresos.
- Los gastos que tendremos durante esa etapa: vivienda, alimentación, suministros, salud, ocio, viajes y otros compromisos económicos.
La diferencia entre ambas cantidades representa el dinero que necesitaremos complementar mediante nuestro ahorro o patrimonio.
Por ejemplo, imaginemos que una persona estima que necesitará 2.500 euros mensuales para mantener su nivel de vida y que su futura pensión será de 2.000 euros.
En ese escenario existiría una diferencia de 500 euros mensuales que tendría que cubrir con otros recursos.
Este cálculo es una simplificación: también habrá que considerar la inflación, los impuestos, la duración de la jubilación y la posible evolución de los ingresos y gastos.
¿Cuánto debería ahorrar al mes según mi edad?
Uno de los factores que más influyen en el esfuerzo de ahorro es el tiempo que tenemos por delante.
Cuanto antes empecemos, más meses tendremos para realizar aportaciones y más tiempo podrá trabajar el capital acumulado.
Para entenderlo, podemos plantear un ejemplo: imaginemos que nuestro objetivo es acumular 100.000 euros para complementar nuestros ingresos durante la jubilación.
La siguiente tabla muestra cuánto habría que aportar aproximadamente cada mes para alcanzar ese capital, partiendo de cero y suponiendo una rentabilidad anual efectiva del 2 %, reinvirtiendo los rendimientos y realizando aportaciones mensuales constantes.
| Tiempo de ahorro | Aportación mensual aproximada |
|---|---|
| 10 años | 754 € |
| 15 años | 478 € |
| 20 años | 340 € |
| 25 años | 258 € |
| 30 años | 204 € |
Importante: se trata de un ejercicio matemático orientativo, no de una previsión de rentabilidad ni de una recomendación de inversión. Se supone una rentabilidad constante del 2 % anual y no se incluyen comisiones, impuestos ni posibles diferencias entre la rentabilidad real y la prevista.
La conclusión es clara: cuanto más tiempo tengamos para ahorrar, menor será la aportación mensual necesaria para alcanzar un mismo objetivo de capital.
¿Qué pasa si empiezo a ahorrar a los 30, 40 o 50 años?
No todas las personas empiezan a planificar su jubilación a la misma edad. Por eso es importante adaptar la estrategia a cada situación.
Si tienes 30 años
Tienes una ventaja muy importante: el tiempo.
Aunque inicialmente solo puedas destinar una pequeña cantidad mensual, empezar pronto permite construir un hábito de ahorro y aprovechar durante más años la posible rentabilidad acumulada.
Si tienes 40 años
Todavía dispones de un horizonte de ahorro considerable. Es un buen momento para revisar qué pensión puedes esperar, cuánto necesitarás durante la jubilación y si las aportaciones que estás realizando serán suficientes.
Si tienes 50 años
La planificación adquiere mayor importancia porque el tiempo disponible es menor. Conviene calcular con mayor precisión la diferencia entre la futura pensión y los ingresos que necesitarás, y establecer un objetivo de ahorro realista.
Si tienes 55 o 60 años
Aunque el horizonte de ahorro sea más reducido, todavía puedes tomar decisiones importantes. Revisar los gastos previstos, el patrimonio acumulado, la edad de jubilación y las posibles fuentes de ingresos puede ayudarte a mejorar tu situación económica futura.
En definitiva, nunca es demasiado pronto para empezar a planificar ni demasiado tarde para revisar las decisiones que todavía podemos tomar.
¿Es suficiente con ahorrar el 10 % de mi salario?
Una referencia que suele utilizarse en planificación financiera es destinar alrededor del 10 % de los ingresos al ahorro a largo plazo.
Sin embargo, no debe interpretarse como una regla universal.
Para algunas personas puede ser suficiente y para otras resultar claramente insuficiente. Todo dependerá de la pensión pública que vayan a recibir, de sus necesidades económicas y del tiempo que tengan para acumular capital.
Por ejemplo, una persona con una pensión pública relativamente elevada y una vivienda pagada puede necesitar un esfuerzo de ahorro diferente al de otra que tenga que seguir pagando un alquiler o quiera mantener un nivel de gasto elevado durante su jubilación.
Lo importante no es ahorrar un porcentaje determinado porque sí, sino calcular cuánto dinero necesitaremos realmente.
¿Dónde puedo ahorrar para complementar mi pensión?
Una vez establecido el objetivo económico, llega otra decisión importante: dónde destinar el ahorro.
Existen diferentes alternativas, con características, niveles de riesgo, liquidez y fiscalidad distintos.
Entre las opciones que se pueden estudiar encontramos:
- Planes de pensiones: instrumentos de ahorro a largo plazo específicamente diseñados para la jubilación, con un régimen fiscal propio.
- Fondos de inversión: permiten invertir en diferentes activos y estrategias, asumiendo el riesgo correspondiente.
- Seguros de ahorro: existen distintas modalidades que pueden adaptarse a objetivos y horizontes temporales diferentes.
- Cuentas y depósitos: alternativas para mantener una parte del ahorro con mayor disponibilidad y un nivel de riesgo generalmente más limitado.
No existe un producto que sea necesariamente el mejor para todas las personas.
La elección dependerá de la edad, el horizonte temporal, la capacidad de ahorro, la tolerancia al riesgo, las necesidades de liquidez y la situación fiscal de cada uno.
También es importante no confundir el ahorro destinado a la jubilación con el fondo de emergencia que necesitamos para afrontar imprevistos.
¿Qué papel juega la rentabilidad en el ahorro para la jubilación?
El tiempo y la rentabilidad pueden tener un efecto importante sobre el capital acumulado.
Cuando ahorramos de manera periódica y reinvertimos los rendimientos, podemos beneficiarnos del denominado interés compuesto: los rendimientos generados se incorporan al capital y pueden producir nuevos rendimientos.
Por eso, dos personas que ahorran la misma cantidad mensual pueden terminar acumulando capitales diferentes si empiezan en momentos distintos o utilizan estrategias con rentabilidades y riesgos diferentes.
No obstante, es importante recordar que ninguna rentabilidad está garantizada en los productos de inversión y que la inflación puede reducir el poder adquisitivo del dinero acumulado.
Por ello, la planificación debe contemplar diferentes escenarios y no depender exclusivamente de una previsión optimista.
Cinco pasos para empezar a planificar tu ahorro para la jubilación
Si quieres empezar a preparar tu futuro económico, puedes seguir estos cinco pasos:
1. Calcula cuándo podrás jubilarte.
Conocer tu edad estimada de jubilación y los años que te quedan de actividad laboral es el punto de partida.
2. Estima cuánto cobrarás de pensión pública.
Consulta tu situación de cotización y utiliza el simulador de jubilación de la Seguridad Social para obtener una estimación personalizada.
3. Define cuánto dinero necesitarás.
Piensa en el nivel de vida que quieres mantener, tus gastos previstos y tus posibles fuentes adicionales de ingresos.
4. Calcula cuánto necesitas complementar.
Compara los ingresos que esperas recibir con los gastos que tendrás durante la jubilación.
5. Establece un objetivo de ahorro mensual.
Determina una cantidad que puedas mantener de forma constante y revisa periódicamente si sigue siendo suficiente para alcanzar tus objetivos.
La mejor decisión es empezar a planificar cuanto antes
La jubilación puede representar una etapa muy larga de nuestra vida. Por eso, depender exclusivamente de la pensión pública sin conocer previamente nuestras necesidades económicas puede generar incertidumbre.
No se trata necesariamente de ahorrar grandes cantidades desde el primer día, sino de conocer nuestra situación, establecer objetivos y tomar decisiones con tiempo.
Una pequeña aportación periódica, mantenida durante muchos años, puede ser un primer paso importante. Y si empezamos más tarde, todavía podemos analizar alternativas para mejorar nuestra planificación.
¿Sabes cuánto deberías ahorrar cada mes para tu jubilación?
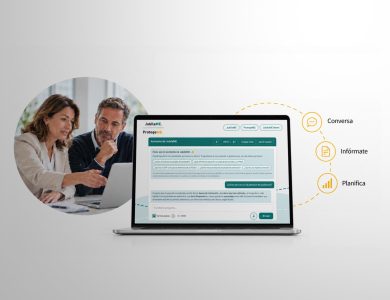
En JubílaME puedes iniciar tu planificación financiera, conocer una estimación de tus futuros ingresos y analizar si necesitarás complementar tu pensión pública para mantener el nivel de vida que deseas.
Porque preparar la jubilación no consiste solamente en ahorrar: consiste en saber cuánto necesitarás y cómo puedes conseguirlo.
 Planifica tu jubilación con JubilaME.
La información de este artículo tiene carácter divulgativo y no constituye asesoramiento financiero ni recomendación de inversión. Los ejemplos son hipotéticos y no garantizan resultados futuros. Las necesidades de ahorro deben calcularse teniendo en cuenta las circunstancias personales de cada individuo.